November 2026
Hinterlassenenleistungen: Mit den richtigen Vorkehrungen Ihre Nächsten absichern
Wenn ein Todesfall eintritt, stellen sich viele Fragen: Wer erhält welche Leistungen Ihrer Pensionskasse? Und müssen Sie dafür bereits heute etwas unternehmen? Drei Beispiele aus unserem Beratungsalltag geben Antworten und zeigen, worauf Sie achten sollten.
Über den eigenen Tod spricht niemand gerne. Dennoch ist es wichtig, sich mit diesem Thema auseinanderzusetzen. Wenn Sie frühzeitig die nötigen Vorkehrungen treffen, können Sie dazu beitragen, dass Ihre Nächsten im Ernstfall finanziell besser abgesichert sind. Je nach persönlicher Situation richten wir verschiedene Hinterlassenenleistungen aus, beispielsweise für Ehe- oder Lebenspartnerinnen und -partner, für Kinder oder weitere Personen, die Ihnen nahestehen.
Wichtig zu wissen: Nicht alle Leistungen werden automatisch ausgerichtet. Gerade unverheiratete Paare oder Personen mit besonderen Familienkonstellationen müssen gewisse Vorkehrungen bereits zu Lebzeiten treffen. Die folgenden Beispiele aus unserem Beratungsalltag zeigen, worauf Sie achten sollten. Unsere Vorsorgespezialistin Cornelia Duarte ergänzt dazu Tipps aus der Praxis.
Wichtig zu wissen: Nicht alle Leistungen werden automatisch ausgerichtet. Gerade unverheiratete Paare oder Personen mit besonderen Familienkonstellationen müssen gewisse Vorkehrungen bereits zu Lebzeiten treffen. Die folgenden Beispiele aus unserem Beratungsalltag zeigen, worauf Sie achten sollten. Unsere Vorsorgespezialistin Cornelia Duarte ergänzt dazu Tipps aus der Praxis.
Beispiel 1: Mona
Mona, 35 Jahre,
in Lebenspartnerschaft, zwei Kinder aus erster Ehe, wohnhaft in Mels
Mona lebt seit sieben Jahren mit ihrem Lebenspartner Fritz und ihren beiden Kindern aus erster Ehe zusammen. Verheiratet sind Mona und Fritz nicht.
Als Mona ihre Vorsorgesituation genauer anschaut, stellt sie fest: Weil sie nicht mit Fritz verheiratet ist, hat er ohne weitere Vorkehrungen keinen Anspruch auf eine Hinterlassenenleistung aus ihrer Pensionskasse. Deshalb reichen die beiden bei der sgpk einen Unterstützungsvertrag ein. Damit schaffen sie eine wichtige Voraussetzung dafür, dass Fritz im Fall von Monas Tod Leistungen aus ihrer Pensionskasse erhalten kann. Fritz kann dann wählen, ob er eine Rente mit oder ohne Rückzahlung von Monas freiwilligen Einkäufen oder eine Kapitalleistung beziehen möchte.
Monas Kinder sind unabhängig vom Unterstützungsvertrag abgesichert: Sie haben Anspruch auf eine Waisenrente, solange sie minderjährig oder in Ausbildung sind.
Was aber, wenn Mona tatsächlich stirbt? Lesen Sie in unserem Blogbeitrag, welche Leistungen Fritz mit und ohne Unterstützungsvertrag sowie ihre Kinder erhalten.
Als Mona ihre Vorsorgesituation genauer anschaut, stellt sie fest: Weil sie nicht mit Fritz verheiratet ist, hat er ohne weitere Vorkehrungen keinen Anspruch auf eine Hinterlassenenleistung aus ihrer Pensionskasse. Deshalb reichen die beiden bei der sgpk einen Unterstützungsvertrag ein. Damit schaffen sie eine wichtige Voraussetzung dafür, dass Fritz im Fall von Monas Tod Leistungen aus ihrer Pensionskasse erhalten kann. Fritz kann dann wählen, ob er eine Rente mit oder ohne Rückzahlung von Monas freiwilligen Einkäufen oder eine Kapitalleistung beziehen möchte.
Monas Kinder sind unabhängig vom Unterstützungsvertrag abgesichert: Sie haben Anspruch auf eine Waisenrente, solange sie minderjährig oder in Ausbildung sind.
Was aber, wenn Mona tatsächlich stirbt? Lesen Sie in unserem Blogbeitrag, welche Leistungen Fritz mit und ohne Unterstützungsvertrag sowie ihre Kinder erhalten.
Aus der Beratungspraxis von Cornelia Duarte:
«Gerade unverheiratete Paare sind sich oft nicht bewusst, dass ohne entsprechende Vorkehrungen kein Anspruch auf Leistungen der Pensionskasse besteht. Denken Sie deshalb daran: Ein Unterstützungsvertrag muss zu Lebzeiten beider Lebenspartnerinnen oder -partner bei uns eingereicht werden. Ob bereits ein gültiger Unterstützungsvertrag bei uns hinterlegt ist, sehen Sie auf Ihrem Vorsorgeausweis.»
Beispiel 2: Marco
Marco, 58 Jahre, ledig, keine Kinder, Kantons-
angestellter, wohnhaft in St.Gallen
Marco hat zu beiden Eltern ein gutes Verhältnis. Die Beziehung zu seinem Vater ist besonders eng: Die beiden verbringen viel Zeit miteinander und unterstützen sich gegenseitig im Alltag.
Marco möchte deshalb, dass sein Vater im Todesfall stärker berücksichtigt wird als seine Mutter. Nach einem Gespräch mit seinem Kundenberater bei der sgpk reicht er eine individuelle Begünstigungserklärung ein. Darin legt er fest, wie ein mögliches Todesfallkapital innerhalb der reglementarisch vorgesehenen Begünstigtengruppe aufgeteilt werden soll.
Hier gelangen Sie zum Formular «Individuelle Begünstigungserklärung»:
Marco möchte deshalb, dass sein Vater im Todesfall stärker berücksichtigt wird als seine Mutter. Nach einem Gespräch mit seinem Kundenberater bei der sgpk reicht er eine individuelle Begünstigungserklärung ein. Darin legt er fest, wie ein mögliches Todesfallkapital innerhalb der reglementarisch vorgesehenen Begünstigtengruppe aufgeteilt werden soll.
Hier gelangen Sie zum Formular «Individuelle Begünstigungserklärung»:
Aus der Beratungspraxis von Cornelia Duarte:
«Viele Versicherte wissen nicht, dass sie innerhalb bestimmter Begünstigten-
gruppenselbst festlegen können, wie das Todesfallkapital aufgeteilt werden soll. Es lohnt sich deshalb, die Begünstigung zu prüfen und bei Bedarf zu regeln. Wichtig: Die individuelle Begünstigungserklärung muss zu Lebzeiten bei der sgpk eingereicht werden.»
Beispiel 3: Peter
Peter, 67 Jahre, ledig,
keine Kinder, Rentner, wohnhaft, in Gossau
Peter bezieht seit zwei Jahren eine Altersrente der sgpk. Er lebt allein und ist nicht verheiratet. Zu seiner Zwillingsschwester Sandra hat er ein inniges Verhältnis.
Viele Pensionierte gehen davon aus, dass nach der Pensionierung keine Hinterlassenenleistungen der Pensionskasse mehr erbracht werden. Auch Peter ist überrascht, als er erfährt, dass in den ersten fünf Jahren nach der Pensionierung ein Todesfallkapital ausgerichtet werden kann. Peter möchte, dass seine Schwester im Todesfall berücksichtigt wird. Seine Kundenberaterin erklärt ihm, welche Möglichkeiten er hat und dass dafür eine individuelle Begünstigungserklärung erforderlich ist. Diese reicht er umgehend ein.
Hier gelangen Sie zum Formular «Individuelle Begünstigungserklärung»:
Viele Pensionierte gehen davon aus, dass nach der Pensionierung keine Hinterlassenenleistungen der Pensionskasse mehr erbracht werden. Auch Peter ist überrascht, als er erfährt, dass in den ersten fünf Jahren nach der Pensionierung ein Todesfallkapital ausgerichtet werden kann. Peter möchte, dass seine Schwester im Todesfall berücksichtigt wird. Seine Kundenberaterin erklärt ihm, welche Möglichkeiten er hat und dass dafür eine individuelle Begünstigungserklärung erforderlich ist. Diese reicht er umgehend ein.
Hier gelangen Sie zum Formular «Individuelle Begünstigungserklärung»:
Aus der Beratungspraxis von Cornelia Duarte:
«Viele Versicherte beschäftigen sich nach der Pensionierung kaum noch mit ihrer beruflichen Vorsorge. Dabei lohnt es sich, die eigene Situation regel-
mässig zu überprüfen. Gerade wenn sich familiäre oder persönliche
Verhältnisse verändern, sollten Sie auch prüfen, ob Ihre Begünstigung noch Ihren Wünschen entspricht.»
Hinweis: Dieser Beitrag gibt einen vereinfachten Überblick. Daraus können keine Ansprüche abgeleitet werden. Massgebend sind das jeweils gültige sgpk-Vorsorgereglement sowie die gesetzlichen Grundlagen.
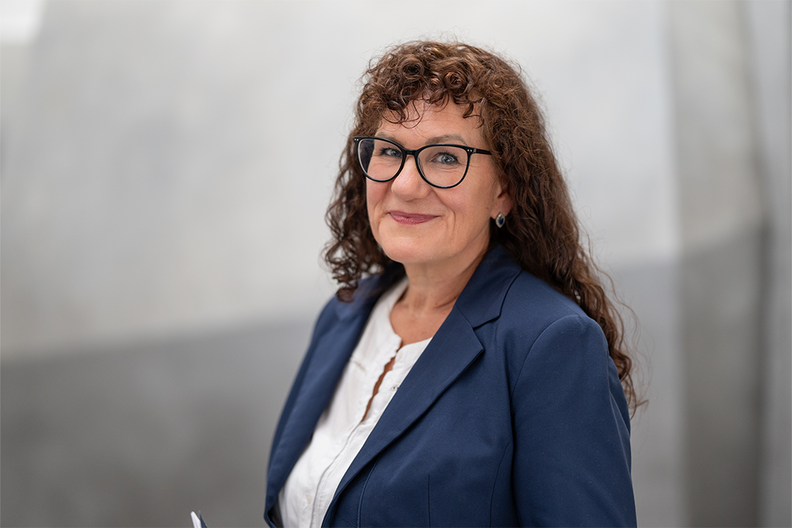
«In unserer Beratung erleben wir immer wieder, dass sich Menschen erst mit ihrer Vorsorge beschäftigen, wenn sich ihre Lebenssituation verändert. Wer sich frühzeitig damit auseinandersetzt, kann wichtige Vorkehrungen treffen und seine Nächsten finanziell besser absichern.»
Cornelia Duarte
Ihre Situation ist eine andere?
Das überrascht nicht, denn welche Hinterlassenenleistungen für Ihre Nächsten infrage kommen, hängt stark von Ihrer persönlichen Lebens-
situation ab. Mit unserem sgpk-Navigator Hinterlassenenleistungen können Sie Ihre Situation mit wenigen Klicks Schritt für Schritt durchspielen. Sie erhalten einen Überblick über die möglichen Leistungen und erfahren, welche Vorkehrungen Sie bereits heute treffen können.
Zum Navigator
Prüfen Sie mit diesen drei Fragen, ob Sie noch etwas unternehmen sollten:
- Leben Sie in einer Partnerschaft ohne Trauschein? Dann kann ein Unterstützungsvertrag wichtig sein.
- Entspricht die Begünstigung Ihren Wünschen? Mit einer individuellen Begünstigungserklärung können Sie die Verteilung eines möglichen Todesfallkapitals im Rahmen der reglementarischen Möglichkeiten beeinflussen.
- Hat sich Ihre Lebenssituation verändert? Prüfen Sie, ob Ihre bisherigen Vorkehrungen noch passen. Das gilt auch nach der Pensionierung.
Melden Sie sich noch heute an
Mehr zum Thema erfahren Sie in unserem Webinar «Hinterlassenenleistungen: Ihre Nächsten richtig absichern».
Zur Webinar-Anmeldung
Blog
Weitere Beiträge, die Sie interessieren könnten





Wir sind gerne für Sie da
Haben Sie Fragen, benötigen Sie weitere Informationen oder möchten Sie ganz einfach wissen, mit wem Sie es zu tun haben?